
Maaş Koruma Rehberi — enflasyon karşısında alım gücü
maaşını enflasyona karşı koru
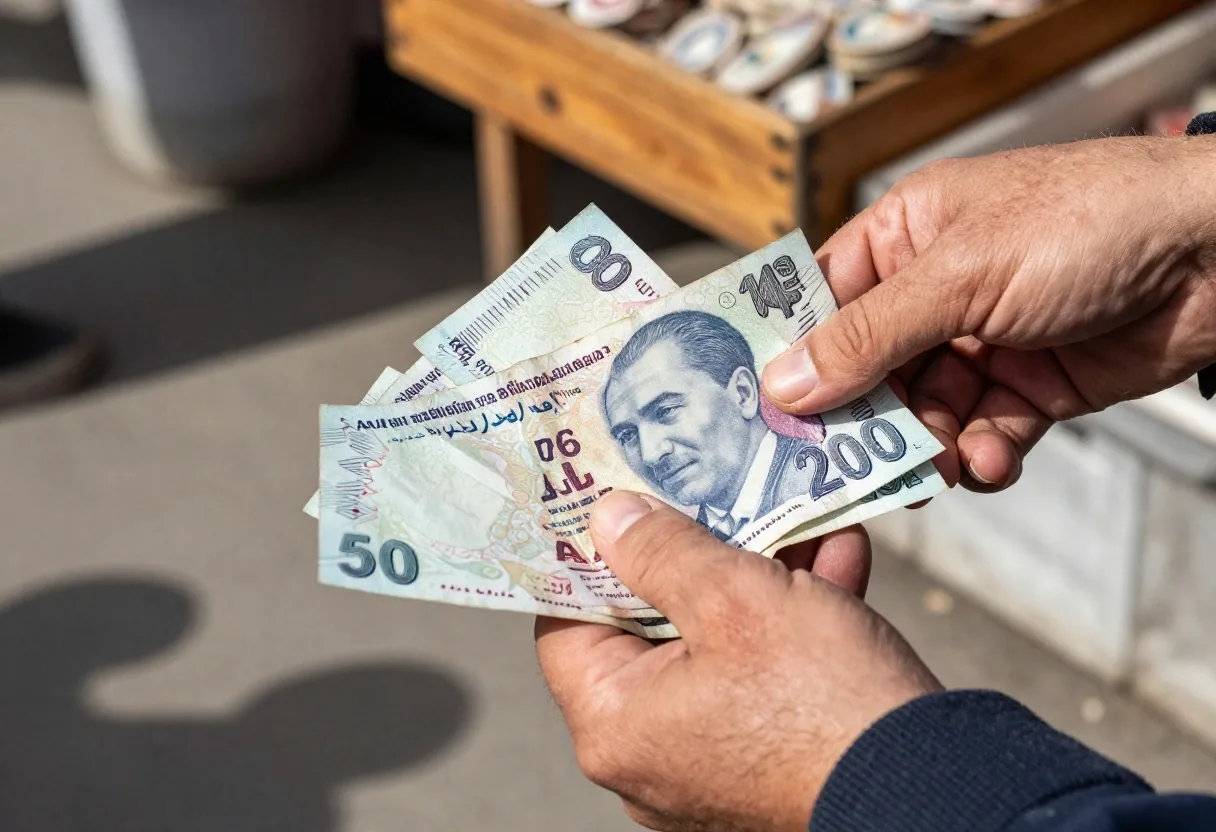
Türkiye'de çalışanlar için hazırladığımız bu eğitim kaynağı, maaşın ay içinde erimeden nasıl planlanacağını sade adımlarla anlatıyor. Bütçe, tasarruf ve akıllı harcama düzenini birlikte kuralım.
Bağımsız eğitim içeriği. Banka ya da resmi kurum değiliz, kimseye yatırım önerisi vermiyoruz.
saat 16.00 — pazar ışığı
maaş / fiyat / plan
nasıl okumalısınız
önce fiyatların dilini çözün, sonra maaşı paylaştırın
Enflasyon, aynı maaşla daha az şey alabilmeniz demek. Bu sayfa, ay başında küçük kararlarla ay sonunu rahat geçirmenizi sağlar. Karmaşık terim yok. Market fişi, kira, ulaşım ve mutfak üzerinden giden sade bir yol var.
Maaş Koruma Rehberi, çalışanlara yönelik bir eğitim çalışması. Size uygun adımları seçin, uymayanı eleyin. Amacımız ay sonunda kenarda bir pay bırakmak.
Maaş gününde sabit giderleri ayırın
Kira, fatura, ulaşım ve borç ödemesini ilk gün ayrı bir hesapta toplayın. Kalan tutar, gerçek harcama alanınızdır.
Mutfak ve pazar harcamasını haftalara bölün
Aylık mutfak bütçesini dörde bölün. Haftalık zarf sistemi, fiyat artışı haftasında fren yapmayı kolaylaştırır.
Alım gücünü aynı ürünlerle izleyin
Her ay aynı 12 ürünün fiyatını not edin. Genel endekslerden daha net bir ev resmi çıkar.
Küçük birikimi otomatikleştirin
Maaş yattığı gün küçük bir tutarı ayrı hesaba aktarın. Gözden uzak kalan para daha kolay birikir.
Büyük alımları fiyat dönemine göre planlayın
Beyaz eşya, kışlık erzak gibi kalemleri indirim ve sezon dönemine bırakın, taksit yükünü önceden hesaplayın.
öğretici kart — maaş gününden ay sonuna
Dört zarflı ay planı: sade, yazılı, sürdürülebilir
Bu yöntem, maaşın tamamını tek havuzda tutmak yerine her gideri kendi zarfına koymanıza dayanır. Zarf fiziki de olabilir, banka içinde ayrı bir hesap da. Önemli olan sınırın yazılı olması.
1. Zorunlu zarf: barınma ve faturalar
Kira, aidat, elektrik, su, doğalgaz, internet ve ulaşım kartı bu zarfta. Tutar değişse de öncelik değişmez. Maaş yatar yatmaz bu pay ayrılır.
2. Mutfak zarfı: haftalık pazar düzeni
Aylık gıda bütçesini dört eşit haftaya bölün. Perşembe pazarı, market ve manav fişlerini aynı deftere yazın. Hangi hafta aştığınızı görün.
3. Birikim zarfı: önce kendinize ödeyin
Küçük de olsa düzenli bir tutarı ay başında kenara koyun. Harcamadan kalanı biriktirmek çoğu ay işe yaramaz, sıra değişince sonuç değişir.
4. Esneklik zarfı: sosyal hayat ve sürprizler
Giyim, dışarıda yemek, hediye ve küçük tamiratlar burada. Bu zarf biterse ay sonuna kadar beklemek, kredi kartına yüklenmekten daha ucuzdur.
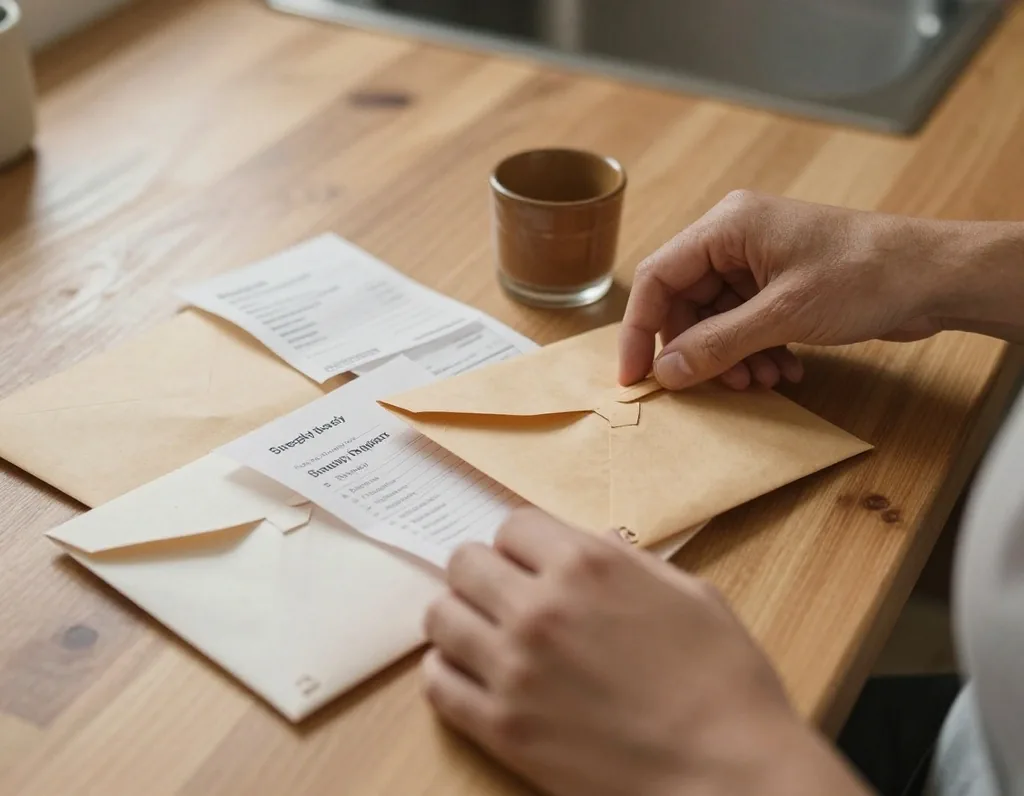
Defter tutmak isterseniz tek sayfa yeter: tarih, yer, tutar. Üç ay sonra kendi fiyat geçmişiniz oluşur.
pazarda alım gücünü korumak
- Liste ile gidin, tok gidin. Liste dışı her ürün, haftalık zarfı sessizce deler.
- Mevsim ürününe öncelik verin. Mevsim dışı ürün hem pahalı hem çabuk bozulur.
- Kapanış saatine yakın fiyatlar düşebilir, ama çürük ürün almamak için seçerek alın.
- Kuru gıda ve temizlikte büyük boyu birim fiyata bölerek karşılaştırın.
nereden başlamalı
size uyan yolu seçin
Herkesin maaşı, kirası ve ailesi farklı. Aşağıdaki üç yol arasından durumunuza en yakın olanla başlayın, bir ay deneyin.
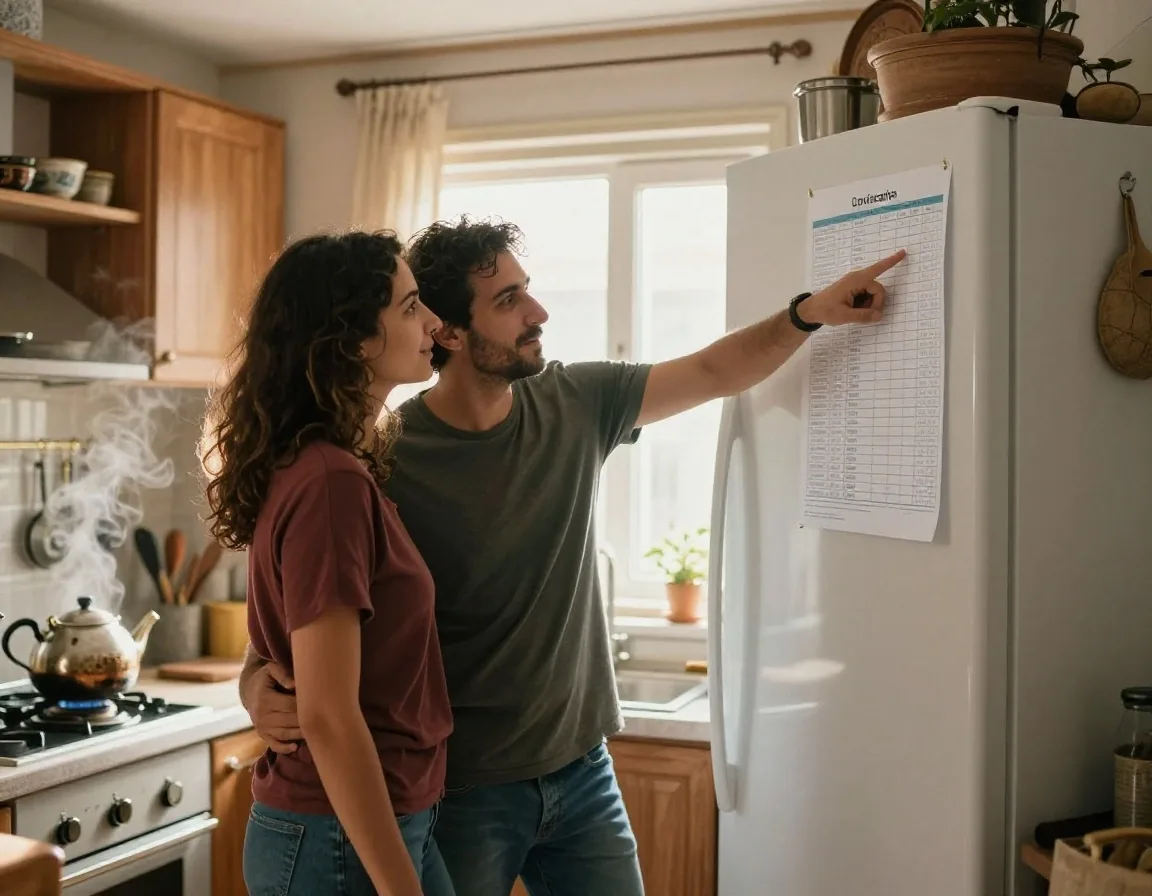
Duvara asılan tek sayfalık plan, telefondaki uygulamadan daha çok hatırlatır.
Yeni başlayanlar: önce sızıntıyı kapatın
Abonelikler, küçük kafe harcamaları ve kullanılmayan üyelikleri gözden geçirin. Ayda bir kez otomatik ödemeleri listeleyin, kullanmadığınızı durdurun. Para yönetimi burada başlar.
- • Son 30 günün kart ekstresini satır satır okuyun
- • Aynı işi gören iki üyelikten birini seçin
- • İptal ettiğiniz tutarı birikim zarfına aktarın
Aile bütçesi: mutfak ve okul düzeni
Çocuklu evlerde gıda ve okul masrafı maaşı çabuk eritir. Haftalık yemek listesi yapın, toplu alınacakları ay başında tek seferde alın, okul ihtiyaçlarını döneme yayın.
- • Haftalık menü + tek pazar listesi
- • Kırtasiye ve giyimi sezon sonuna kaydırın
- • Harçlık ve yol parasını haftalık verin
Borcu olanlar: faizi büyütmeyin
Kredi kartı asgari ödemesi borcu uzatır. Önce en yüksek maliyetli borca odaklanın, diğerlerinde asgarinin biraz üstünü ödeyin. Yeni taksit almadan önce toplam yükü yazın.
Borç sorularına bakınBirikimini büyütmek isteyenler
Acil durum hesabı olmadan yatırım araçlarına yönelmek risklidir. Önce 1–2 aylık zorunlu gideri kenarda tutun. Sonrasını sakin biçimde araştırın, acele karar vermeyin.
Stratejileri karşılaştırınMaaş eriyor mu? Evde bakılacak 5 işaret
Bu liste bir teşhis değil, sohbet başlatıcı. İkiden fazlası size uyuyorsa bütçe düzenini sıkılaştırmanın zamanı gelmiş olabilir.
— Ayın 20'sinden sonra kredi kartına yüklenme artıyor
— Aynı market sepeti her ay daha pahalıya geliyor
— Faturalar ödeniyor ama kenara hiç pay kalmıyor
— Taksit toplamı maaşın önemli bir kısmını bağlıyor
— Ani bir masraf (tamir, sağlık) planı bozuyor
— Çözüm: tek sayfalık plana dönün, zarfları yeniden yazın
sık sorulanlar ve dürüst sınırlar
Ekonomi rehberi arayan herkesin aklında benzer sorular var. Kısa ve açık yanıtladık. Detaylı başlıklar için ilgili sayfalara geçebilirsiniz.
Maaşım aynı kalırken fiyatlar artıyorsa ilk ne yapmalıyım?+
Önce bir ay boyunca nereye ne gittiğini yazın. Tahminle değil, fişle ilerleyin. Çoğu evde ilk ayda iki üç gereksiz ödeme ortaya çıkar. Onları kapatmak, ek gelir aramaktan daha hızlı sonuç verir.
Birikim mi, borç kapatma mı önce gelir?+
Genel kural: maliyeti yüksek borcu küçültürken küçük bir acil durum payını da koruyun. Borcun tamamını kapatıp sıfır birikimle kalmak, ilk sürprizde yeniden borçlanmaya yol açar. Dengeli gidin.
Alım gücünü evde nasıl izleyebilirim?+
Sürekli aldığınız 10–12 ürünü seçin, ayın aynı günü fiyatlarını not edin. Ekmek, yumurta, süt, yağ, deterjan gibi kalemler iyi bir göstergedir. Üç ay üst üste bakmak, hissi netleştirir.
Kredi kartını tamamen bırakmalı mıyım?+
Kartın kendisi değil, kontrolsüz kullanımı sorun. Tek kart, tek limit, ekstre kesilince tam ödeme düzeni kurabiliyorsanız kartı tutabilirsiniz. Asgari ödemeye düşüyorsanız bir süre nakit ve banka kartına dönün.
Bu site bana özel finans önerisi verir mi?+
Hayır. Burası genel eğitim kaynağı. Kişisel durumunuz için bankanızla ya da bağımsız bir uzmana danışın. Sitemizdeki bilgiler finansal özgürlük yolunda okuma ve planlama desteğidir, talimat değildir.
bu ay tek bir sayfayla başlayın
Maaş gününde on dakika ayırın: sabit gideri ayırın, mutfağı haftalara bölün, küçük bir payı kenara koyun. Sonra bize yazın, hangi başlıkta daha fazla örnek istediğinizi söyleyin.
Pazartesi – Cuma 09:00–18:00 arasında yanıt veriyoruz. Adres: 1779 N University Dr Ste 203 Hollywood, 33024 United States.
Haftaya: okul masrafı ve kışlık hazırlık dosyası
İncele